Überblick über die EU-Taxonomie-Verordnung
Der letzte Teil einer vierteiligen Artikelreihe von Svarmi über den grünen Aktionsplan der Europäischen Union, die Taxonomie und die Folgen dieser Regelungen für die Berichts- und Transparenzpflichten von Unternehmen ab 2022.

Auf Grundlage des 10-Punkte-Aktionsplans der EU wurde die EU-Taxonomie-Verordnung verabschiedet, um die Natur- und Biodiversitätsziele sowie die Klima- und Energieziele der EU für 2030 zu erreichen. Die Verordnung erleichtert die Berichterstattung über nachhaltige Investitionen und schafft eine gemeinsame Sprache sowie einheitliche Berichtsanforderungen. Sie ermöglicht es Fondsmanagern, verlässliche, konsistente und vergleichbare Nachhaltigkeitsindikatoren von den betroffenen Portfoliounternehmen zu erheben, diese Daten in ihre Investitionsentscheidungen und ihr Risikomanagement einzubeziehen und ihre Offenlegungspflichten gemäß der Offenlegungsverordnung (Sustainable Finance Disclosure Regulation, SFDR) oder einschlägigen sektoralen Rechtsvorschriften zu erfüllen.
Die EU-Taxonomie-Verordnung präzisiert außerdem, welche nachhaltigkeitsbezogenen Angaben in vorvertraglichen Informationen und regelmäßigen Berichten ökologisch nachhaltiger Investmentfonds sowie von Fonds, die ökologische Merkmale bewerben, enthalten sein müssen. Sie schafft ein Klassifizierungsinstrument, mit dem sich bestimmen lässt, ob eine Wirtschaftstätigkeit ökologisch nachhaltig ist. Als Klassifizierungssystem soll die Taxonomie Greenwashing entgegenwirken, indem sie es Marktteilnehmern ermöglicht, nachhaltige Vermögenswerte mit größerer Sicherheit zu erkennen und in sie zu investieren.
Die EU-Taxonomie-Verordnung legt von der EU anerkannte Kriterien zur Bestimmung nachhaltiger Tätigkeiten fest:
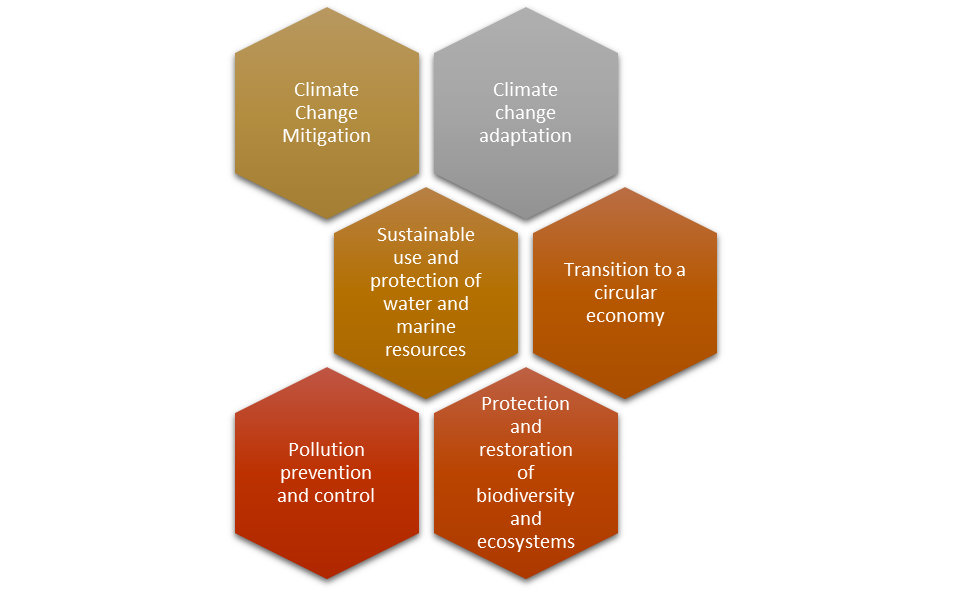
Eine ökologisch nachhaltige Wirtschaftstätigkeit trägt zu einem oder mehreren der folgenden Umweltziele bei:
- Klimaschutz
- Anpassung an den Klimawandel
- Nachhaltige Nutzung und Schutz von Wasser- und Meeresressourcen
- Übergang zu einer Kreislaufwirtschaft, Abfallvermeidung und Recycling
- Vermeidung und Verminderung der Umweltverschmutzung
- Schutz und Wiederherstellung der Biodiversität und der Ökosysteme
Welche Wirtschaftstätigkeiten für die Prüfung infrage kommen, ist in den technischen Bewertungskriterien festgelegt. Ihre Übereinstimmung mit den Zielen der Taxonomie wird anhand von drei Grundprinzipien beurteilt. Um als nachhaltig zu gelten, muss eine Tätigkeit:
- einen wesentlichen Beitrag zu mindestens einem der sechs oben genannten Umweltziele leisten,
- keines der anderen Umweltziele erheblich beeinträchtigen (DNSH-Kriterien, „Do No Significant Harm“) und
- den Mindestschutz einhalten, der negative Auswirkungen auf gesellschaftliche Anspruchsgruppen verhindern soll.
Tätigkeiten, die auf eines oder mehrere der sechs Ziele ausgerichtet sind, können entweder direkt einen wesentlichen Beitrag zur Umweltleistung der Wirtschaft leisten oder als ermöglichende Tätigkeit bzw. Übergangstätigkeit fungieren. Direkte Tätigkeiten werden auf ökologisch nachhaltige Weise ausgeführt und sind aus sich heraus taxonomiekonform – etwa Aufforstung oder die Erzeugung von Solarenergie.
Mit einer gemeinsamen Taxonomie sollen Kriterien ohne Grauzonen geschaffen werden, die für Unternehmen als klare Maßstäbe für „bestanden“ oder „nicht bestanden“ dienen. Eine Tätigkeit, wie ein Unternehmen sie ausübt, erfüllt die Kriterien entweder oder nicht – und wenn nicht, kann das Unternehmen für diese Tätigkeit keinerlei Taxonomiekonformität geltend machen. Die infrage kommenden Wirtschaftstätigkeiten und Bewertungskriterien werden von der neu eingerichteten EU-Plattform für ein nachhaltiges Finanzwesen regelmäßig überprüft, damit die Taxonomie stets den neuesten Erkenntnissen zu nachhaltigen Praktiken entspricht. Es ist daher davon auszugehen, dass sich der Rahmen und die Anforderungen der Taxonomie im Laufe der Zeit ändern.
Die Verordnung erlegt Unternehmen und Finanzmarktteilnehmern neue taxonomiebezogene Offenlegungspflichten auf. Sie gilt für:
- Finanzmarktteilnehmer, die Finanzprodukte in der EU anbieten, einschließlich Einrichtungen der betrieblichen Altersversorgung.
- Große Unternehmen, die bereits nach der Richtlinie über die nichtfinanzielle Berichterstattung (Non-Financial Reporting Directive, NFRD) zur Abgabe einer nichtfinanziellen Erklärung verpflichtet sind.
- Die EU und die Mitgliedstaaten, wenn sie öffentliche Maßnahmen, Standards oder Kennzeichnungen für grüne Finanzprodukte oder grüne (Unternehmens-)Anleihen festlegen.
Finanzinstitute und Nicht-Finanzunternehmen im Anwendungsbereich der NFRD mussten Anfang 2022 erstmals über taxonomiefähige Tätigkeiten berichten (Taxonomiefähigkeit). Dies betrifft die ersten beiden Ziele der EU-Taxonomie: Klimaschutz und Anpassung an den Klimawandel.
Ab 2023 müssen Nicht-Finanzunternehmen im Anwendungsbereich der NFRD zudem über ihre eigene Taxonomiekonformität berichten. Finanzinstitute müssen erst ab 2024 über ihre Taxonomiekonformität berichten – dann liegen die erforderlichen, für 2023 gemeldeten Daten der Nicht-Finanzunternehmen vor, die sie in ihren Portfolios und Büchern halten. Die Kriterien für die übrigen Taxonomieziele – Wasser, Kreislaufwirtschaft, Vermeidung von Umweltverschmutzung und Biodiversität – sollen voraussichtlich ab Januar 2023 gelten.
Die wichtigsten Meilensteine bei der schrittweisen Einführung der Taxonomie und ihrer nachgelagerten Anwendung im Überblick:

Nicht-Finanzunternehmen, die unter die Richtlinie über die nichtfinanzielle Berichterstattung fallen – große Unternehmen von öffentlichem Interesse in der EU mit mehr als fünfhundert Beschäftigten –, müssen nach folgendem Verfahren angeben, welcher Anteil ihrer Umsatzerlöse, Investitionsausgaben (CapEx) und Betriebsausgaben (OpEx) aus taxonomiekonformen Wirtschaftstätigkeiten stammt:
- Taxonomiefähige Wirtschaftstätigkeiten werden ermittelt und der jeweilige Umsatz bestimmt.
- Die Tätigkeiten werden anhand der technischen Bewertungskriterien geprüft (Tätigkeiten ohne Schwellenwerte bestehen automatisch).
- Tätigkeiten gelten als taxonomiekonform, wenn sie die Prüfung bestehen, keines der anderen Umweltziele erheblich beeinträchtigen und der soziale Mindestschutz eingehalten wird.
Finanzinstitute müssen nach folgendem Verfahren offenlegen, welcher Anteil ihres Portfolios taxonomiekonform ist. Dies gilt erst ab Januar 2024 – bis dahin liegen die erforderlichen, für 2023 gemeldeten Daten der Nicht-Finanzunternehmen vor, die sie in ihren Portfolios und Büchern halten:
- Der Umsatz jeder Tätigkeit jedes Unternehmens wird ermittelt. (Liegen keine Angaben zur Taxonomiekonformität des Unternehmens vor, muss das Finanzinstitut dieselbe Prüfung wie oben beschrieben durchführen.)
- Die Einhaltung der DNSH-Kriterien („Do No Significant Harm“) und des sozialen Mindestschutzes muss überprüft werden.
- Anschließend wird der Gesamtanteil des taxonomiekonformen Portfolios berechnet, indem der Umfang der Investitionen und Tätigkeiten bewertet wird, die die Taxonomieprüfung bestanden haben. Die Taxonomie-Verordnung legt derzeit keinen Schwellenwert für die Taxonomiekonformität fest, den Finanzinstitute überschreiten müssen.
Je weiter die Taxonomie Gestalt annimmt, desto vielfältiger kann sie angewendet werden. So soll beispielsweise der geplante Vorschlag für einen EU-Standard für grüne Anleihen (EU Green Bond Standard) die Taxonomie als Maßstab für die Eignung heranziehen. Die Verknüpfung der Taxonomie mit dem Standard für grüne Anleihen würde eine direktere Verbindung zu den europäischen – und möglicherweise globalen – Kapitalmärkten schaffen. Der jüngste Berichtsentwurf für ein EU-Umweltzeichen für Finanzprodukte für Privatanleger enthält bereits taxonomiebasierte Schwellenwerte für Mindestinvestitionen in ökologisch nachhaltige Wirtschaftstätigkeiten. Ob weitere politische Maßnahmen der EU an die Taxonomie geknüpft werden, bleibt abzuwarten.
Da das Vereinigte Königreich die Europäische Union am 31. Januar 2020 offiziell verlassen hat, sind die Offenlegungspflichten nicht Teil des „retained EU law“ (fortgeltendes EU-Recht). Unternehmen im Vereinigten Königreich müssen den EU-Aktionsplan und die Taxonomie-Verordnung daher nicht einhalten. Wer jedoch Produkte an Kunden in der EU vertreibt oder dort herstellen und verkaufen möchte, wäre ohne vergleichbare Taxonomiekonformität im Nachteil. Kurz gesagt: Jedes in der EU verkaufte Produkt muss die Vorschriften erfüllen. Das Vereinigte Königreich wird voraussichtlich eine eigene, prinzipienbasierte Version der EU-Taxonomie (und der Offenlegungsverordnung) einführen, die die britische Finanzaufsicht FCA zu gegebener Zeit veröffentlichen wird.
Wie die Offenlegungsverordnung (SFDR) erzeugt auch die EU-Taxonomie-Verordnung eine Nachfrage nach breiter verfügbaren und genaueren Informationen zu den verschiedensten Aspekten der Nachhaltigkeit. Wir bei Svarmi sind überzeugt: Um auf Unternehmens- und Produktebene hochwertige Berichtskennzahlen aufzubauen, müssen Unternehmen eine konsistente Datenerfassung auf Ebene ihrer Anlagen etablieren.
Deshalb unterstützen wir Unternehmen dabei, ihre Auswirkungen auf Natur und Biodiversität zu bewerten, indem wir ihre Einflussbereiche (Areas of Influence) lokalisieren, priorisieren und digital auswerten – und so die Übereinstimmung mit bestehenden und künftigen regulatorischen Anforderungen sowie freiwilligen Berichtsrahmen vorantreiben.
Ähnliche Artikel

Nature Day im Rückblick

Ankündigung zum Welttag der Feuchtgebiete
