Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD)
Zweiter Teil einer vierteiligen Artikelserie von Svarmi über den grünen Aktionsplan der Europäischen Union, die EU-Taxonomie und die Bedeutung dieser Regelwerke für die Berichts- und Transparenzpflichten von Unternehmen ab 2022.
Auf Grundlage des 10-Punkte-Aktionsplans hat die EU die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive, CSRD) verabschiedet, um Kapitalflüsse in der gesamten Europäischen Union stärker in nachhaltige Aktivitäten zu lenken. Die neue Gesetzgebung kommt zu einem Zeitpunkt, an dem die Berichterstattung zu Umwelt, Sozialem und Unternehmensführung (ESG) – Thema unseres vorherigen Blogbeitrags – zunehmend an Bedeutung gewinnt. Mit den neuen Anforderungen geht die EU das Problem mangelnder Berichtsqualität an und schafft einen einheitlichen Berichtsrahmen. Zudem soll die CSRD sicherstellen, dass Unternehmen verlässliche und vergleichbare Nachhaltigkeitsinformationen offenlegen, damit Investitionen verstärkt in nachhaltigere Technologien und Unternehmen fließen.
Die CSRD ist die neue EU-Gesetzgebung, die alle großen Unternehmen verpflichtet, regelmäßig über die ökologischen und sozialen Auswirkungen ihrer Tätigkeit zu berichten. Mit der Richtlinie räumt die Kommission der Nachhaltigkeitsberichterstattung einen ähnlich hohen Stellenwert ein wie der Finanzberichterstattung. Künftig soll die Nachhaltigkeitsberichterstattung nicht mehr separat erfolgen, sondern Bestandteil des Lageberichts sein.
Hauptziel der CSRD ist es, Kapital in der gesamten Europäischen Union verstärkt in nachhaltigere Geschäftsmodelle zu lenken. Dazu verlangt sie von Unternehmen offenzulegen, wie sie soziale und ökologische Belange überwachen und steuern.
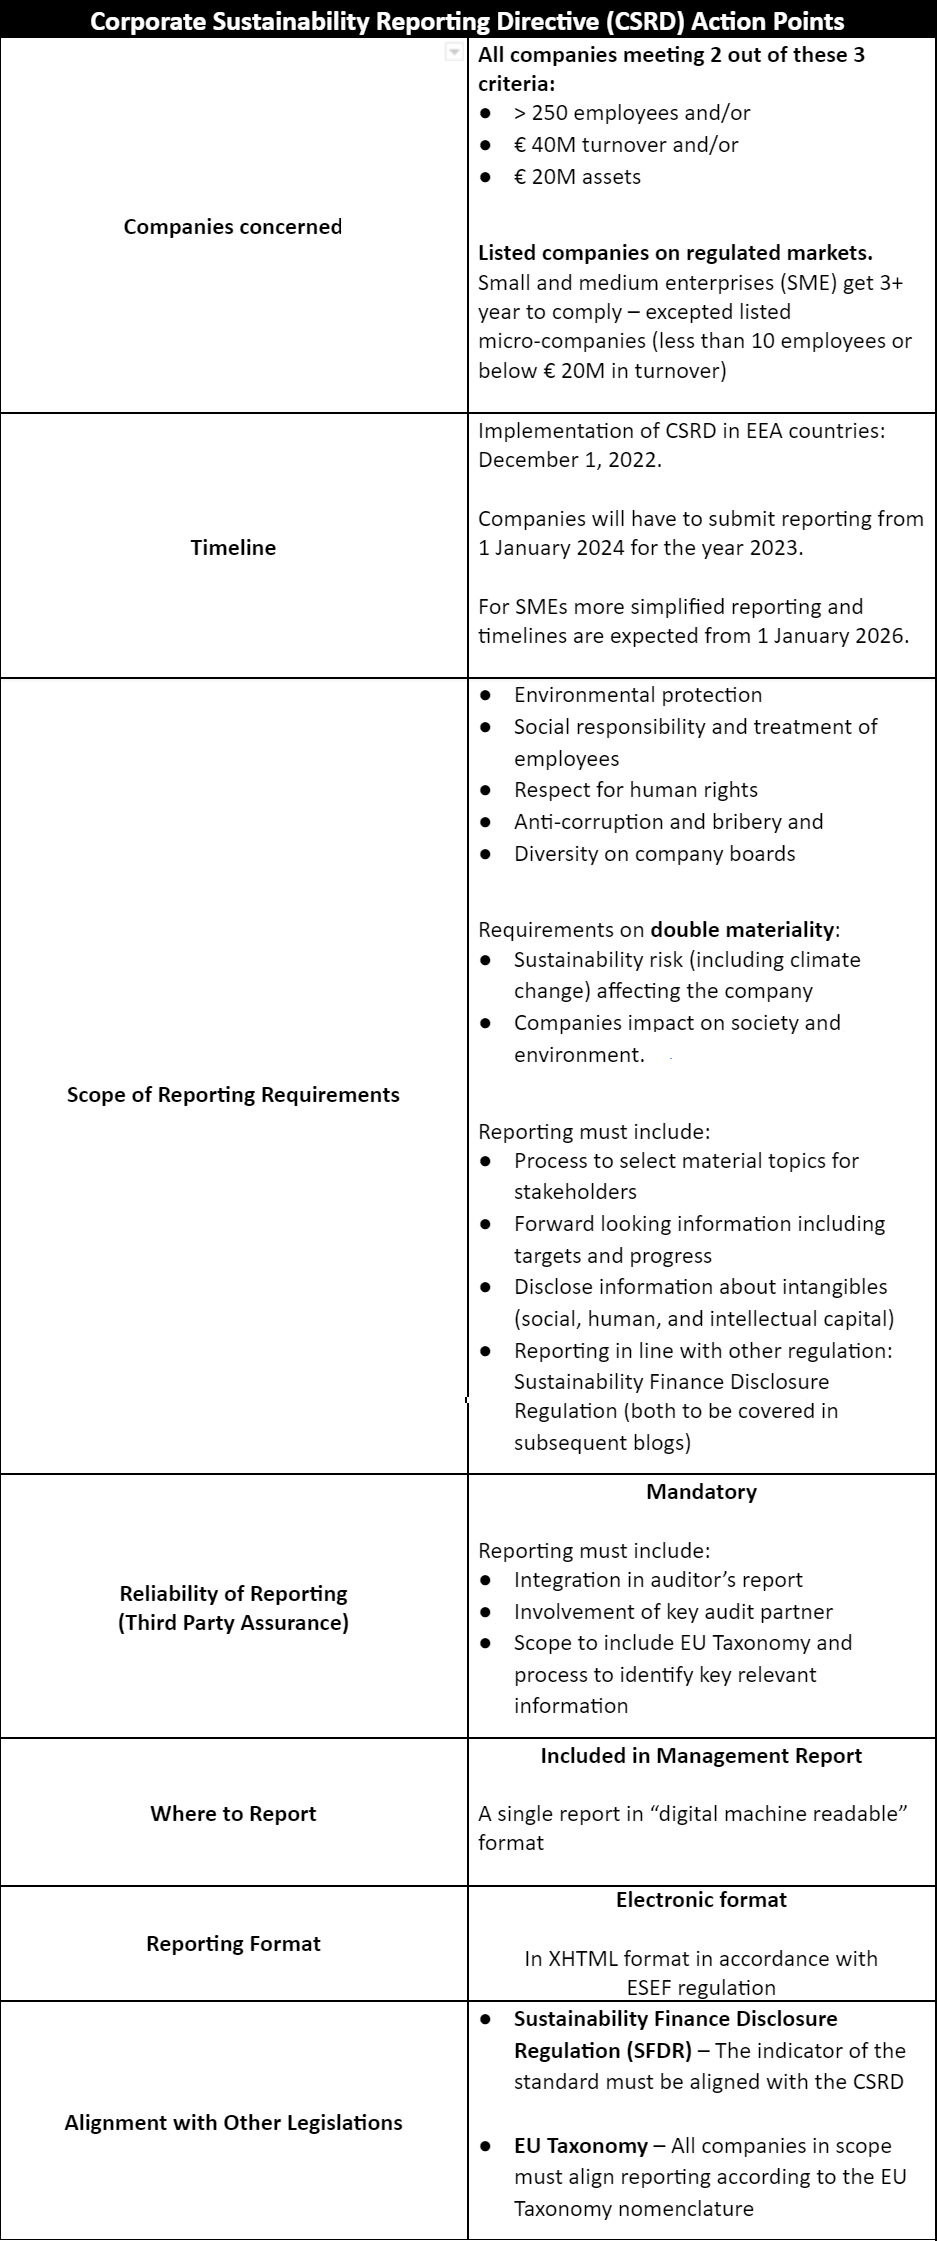
Der CSR-Bericht (Corporate Social Responsibility) ist ein nach innen und außen gerichtetes Dokument, mit dem Unternehmen ihr gesellschaftliches Engagement und dessen Auswirkungen auf Umwelt und Gesellschaft kommunizieren. Nach Angaben der Europäischen Kommission soll der Nachhaltigkeitsbericht konkrete Informationen enthalten, die für das Verständnis des Geschäftsverlaufs, des Geschäftsergebnisses und der Lage des Unternehmens erforderlich sind, und die Auswirkungen seiner Tätigkeit auf Mensch und Umwelt darstellen. Diese Berücksichtigung sowohl interner als auch externer nachhaltigkeitsrelevanter Auswirkungen wird als Prinzip der doppelten Wesentlichkeit bezeichnet. Unternehmen müssen außerdem Angaben zu immateriellen Ressourcen wie Humankapital und intellektuellem Kapital machen. Neu ist zudem die Pflicht, rückblickende und zukunftsgerichtete Angaben zu Governance-Faktoren zu machen, etwa zu Zielen und den dabei erzielten Fortschritten.
Darüber hinaus sind Unternehmen verpflichtet, ihren Stakeholdern finanzielle Partnerschaften zu erläutern, neue Umwelt- und Sozialziele festzulegen, um Verbesserungen sicherzustellen, alle Informationen offenzulegen, die diese Fortschritte beeinflussen könnten, und dafür zu sorgen, dass ihre Nachhaltigkeitsberichte nach der CSRD den Vorgaben der EU-Taxonomieverordnung und der Offenlegungsverordnung (Sustainable Finance Disclosure Regulation, SFDR) entsprechen.
Künftig soll die Nachhaltigkeitsberichterstattung nicht mehr separat erfolgen, sondern Bestandteil des Lageberichts sein. Der Nachhaltigkeitsbericht soll konkrete Informationen enthalten, die für das Verständnis des Geschäftsverlaufs, des Geschäftsergebnisses und der Lage des Unternehmens erforderlich sind, und die Auswirkungen seiner Tätigkeit auf Mensch und Umwelt darstellen. Unternehmen müssen außerdem Angaben zu immateriellen Ressourcen wie Humankapital und intellektuellem Kapital machen. Neu ist zudem die Pflicht, rückblickende und zukunftsgerichtete Angaben zu Governance-Faktoren zu machen, etwa zu Zielen und den dabei erzielten Fortschritten. Die CSR-Berichterstattung wird damit ebenso wichtig wie die Finanzberichterstattung.
Die CSR-Berichterstattung soll künftig Teil des Geschäftsberichts sein. Die EU-Kommission wird eine Prüfung der Inhalte nach der CSRD vorschreiben – ein Zeitplan dafür steht allerdings noch nicht fest. Zudem verlangt die CSRD, dass Unternehmen eine Bescheinigung einholen, bevor sie über ihre aktuellen Nachhaltigkeitsmaßnahmen berichten, um die Transparenz der bereitgestellten Nachhaltigkeitsinformationen zu erhöhen. Der Nachweis dieser Bescheinigung ist in einem eigens dafür vorgesehenen Abschnitt des Nachhaltigkeitsberichts zu erbringen.
Die Umsetzung steht kurz bevor: Unternehmen müssen ihren CSRD-konformen Bericht für das Geschäftsjahr 2024 zum 1. Januar 2025 vorlegen. Für berichtspflichtige Unternehmen ist das eine Herausforderung, denn Datenerfassung und Prüfung sind aufwendige Prozesse, die Zeit und Ressourcen erfordern. Ab dem 1. Januar 2026 sollen die Berichtspflichten auf alle börsennotierten kleinen und mittleren Unternehmen (KMU) ausgeweitet werden. Für börsennotierte KMU sieht die Richtlinie jedoch vereinfachte Berichtspflichten vor, um deren Aufwand gering zu halten. Nur die kleinsten Unternehmen sollen künftig von der Berichtspflicht ausgenommen bleiben.
Die EWR-Staaten müssen die CSRD bis zum 1. Dezember 2022 in nationales Recht umsetzen und sicherstellen, dass ihre Bestimmungen für Unternehmen ab dem Geschäftsjahr gelten, das am 1. Januar 2023 oder im Laufe des Kalenderjahres 2023 beginnt. Sobald die Umsetzungsmaßnahme verabschiedet ist, wird sie über die für nationales Recht geltenden Verwaltungsmechanismen durchgesetzt. Wann genau die EU-Kommission Unternehmen sanktionieren wird, die die CSRD nicht einhalten, ist noch unklar. Nach den Vorgaben der Kommission in der Richtlinie ist jedoch mit empfindlichen Sanktionen zu rechnen. Art der Sanktionen und Höhe der Bußgelder hängen vom jeweiligen Mitgliedstaat ab. Sobald Island das Gesetz umsetzt, werden auch die Sanktionen bekannt gegeben.
Damit verändert sich die Nachhaltigkeitsberichterstattung grundlegend. Wenn Ihr Unternehmen die CSRD erfüllen muss, sollten Sie jetzt handeln – 2023 ist näher, als es scheint. Um optimal vorbereitet zu sein, sollten Unternehmen schon jetzt mit der Datenerfassung beginnen. Svarmi hilft Unternehmen, ihre Auswirkungen auf Natur und Biodiversität zu bewerten: Wir lokalisieren, priorisieren und bewerten ihre Einflussbereiche digital und fördern so die Ausrichtung an regulatorischen Anforderungen sowie an dem Rahmenwerk, das die Taskforce on Nature-related Financial Disclosures (TNFD) entwickelt.
Ähnliche Artikel
Der Weg zu Nature Positive – Anpassung an eine Welt im ständigen Wandel
Svarmi begrüßt James d’Ath von der TNFD zum Nature Day in Island