Die Offenlegungsverordnung (SFDR)
Dritter Teil einer vierteiligen Artikelserie von Svarmi über den grünen Aktionsplan der Europäischen Union, die EU-Taxonomie und die Bedeutung dieser Regelwerke für die Berichts- und Transparenzpflichten von Unternehmen ab 2022.
Auf Grundlage des 10-Punkte-Aktionsplans verabschiedete die EU die Offenlegungsverordnung (Sustainable Finance Disclosure Regulation, SFDR)¹. Sie wurde eingeführt, um die Transparenz auf dem Markt für nachhaltige Anlageprodukte zu verbessern, Greenwashing zu verhindern und mehr Transparenz bei Nachhaltigkeitsaussagen von Finanzmarktteilnehmern zu schaffen. Die Verordnung sieht umfassende Offenlegungspflichten zur Nachhaltigkeit vor, die ein breites Spektrum an Kennzahlen zu Umwelt, Sozialem und Unternehmensführung (ESG) sowohl auf Unternehmens- als auch auf Produktebene abdecken. Die von der Europäischen Kommission eingeführte SFDR ist ein zentraler Pfeiler der EU-Agenda für ein nachhaltiges Finanzwesen.
Die SFDR verlangt, dass Vermögensverwaltungsunternehmen Informationen über die ESG-Risiken ihrer Anlagen sowie über deren Auswirkungen auf die Gesellschaft und den Planeten bereitstellen. Ziel ist es, Kapitalflüsse in nachhaltige Anlagen zu lenken und gleichzeitig die finanziellen Risiken zu managen, die sich aus ESG-Themen ergeben.
Die Verordnung gilt für Finanzmarktteilnehmer (Financial Market Participants, FMPs) und Finanzberater (Financial Advisers, FAs). Als Finanzmarktteilnehmer gelten:
- Versicherungsunternehmen, die Versicherungsanlageprodukte anbieten
- Wertpapierfirmen, die Portfolioverwaltung erbringen
- Einrichtungen der betrieblichen Altersversorgung
- Hersteller von Altersvorsorgeprodukten
- Verwalter alternativer Investmentfonds
- Anbieter eines Paneuropäischen Privaten Pensionsprodukts (PEPP)
- Verwalter qualifizierter Risikokapitalfonds
- Verwalter qualifizierter Fonds für soziales Unternehmertum
- Verwaltungsgesellschaften von OGAW (Organismen für gemeinsame Anlagen in Wertpapieren)
- Kreditinstitute, die Portfolioverwaltung erbringen
Erfasst werden unter anderem (nicht abschließend) folgende Produkte: Anlage- und Investmentfonds, OGAW, Versicherungsanlageprodukte, private und betriebliche Altersvorsorge sowie Versicherungs- und Anlageberatung.
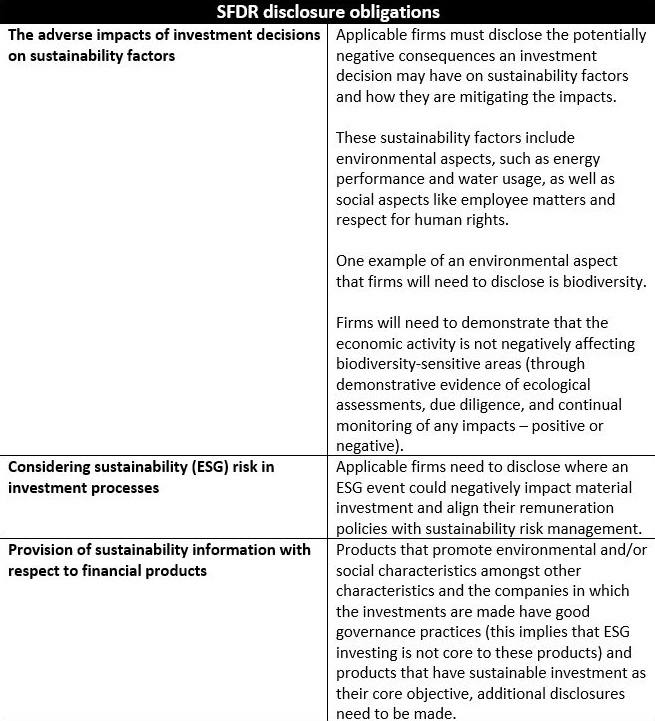
In der Praxis bedeutet das, dass Hersteller (FMPs) und Finanzberater (FAs) Informationen auf „Unternehmensebene“ auf ihren öffentlichen Websites bereitstellen müssen. Für „Produkte“ (Fonds, verwaltete Produkte, Modelle usw.) müssen vorvertragliche Dokumente und regelmäßige Berichte um die unten aufgeführten Informationen ergänzt werden:
Offenlegungsanforderungen auf Unternehmensebene
Die SFDR verpflichtet FMPs und FAs, Nachhaltigkeitsinformationen auf Ebene der juristischen Person offenzulegen. Dabei müssen sie Strategien vorlegen, aus denen hervorgeht, wie sie Nachhaltigkeitsrisiken in ihre Investitionsentscheidungen einbeziehen, Informationen und Überlegungen zu nachteiligen Nachhaltigkeitsauswirkungen offenlegen und darlegen, inwiefern ihre Vergütungspolitik mit Nachhaltigkeitsrisiken im Einklang steht. Ein Unternehmen muss auf seiner Website eine Absichtserklärung veröffentlichen, aus der hervorgeht, nach welchem Artikel es sich ausrichten will.
Nach der SFDR müssen FMPs ihre Strategien zur Wahrung der Sorgfaltspflicht im Hinblick auf die nachteiligen Auswirkungen ihrer Investitionsentscheidungen auf Nachhaltigkeitsfaktoren auf ihren Websites veröffentlichen und aktuell halten. Zudem sind auf der Website vier Angaben auf Unternehmensebene erforderlich:
- Informationen über Strategien zur Ermittlung und Gewichtung der wichtigsten nachteiligen Nachhaltigkeitsauswirkungen (Principal Adverse Impacts, „PAI“). PAI sind negative, wesentliche oder potenziell wesentliche Auswirkungen auf Nachhaltigkeitsfaktoren, die durch Investitionsentscheidungen oder Beratungsleistungen einer juristischen Person verursacht oder verstärkt werden oder unmittelbar damit zusammenhängen. Beispiele sind Treibhausgasemissionen und der CO₂-Fußabdruck.
- Eine Beschreibung dieser Auswirkungen und der ergriffenen Maßnahmen.
- Kurzbeschreibungen der Mitwirkungspolitik zur Vermeidung und Steuerung potenzieller Interessenkonflikte.
- Verweise auf Kodizes für verantwortungsvolles unternehmerisches Handeln sowie auf Standards für Sorgfaltspflichten und Berichterstattung.
Die vorvertraglichen Informationen betreffen ähnliche Bereiche wie die Angaben auf Unternehmensebene, etwa die Einbeziehung von Nachhaltigkeitsrisiken und der wichtigsten nachteiligen Auswirkungen, z. B. in den Vertragsunterlagen.
Angaben auf Produktebene
Für alle betroffenen Produkte müssen die wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren offengelegt werden. Weitere Offenlegungspflichten gelten zum einen für Produkte, die unter anderem ökologische und/oder soziale Merkmale bewerben, sofern die Unternehmen, in die investiert wird, Verfahren einer guten Unternehmensführung anwenden (ESG-Investitionen stehen bei diesen Produkten also nicht im Mittelpunkt), und zum anderen für Produkte, die eine nachhaltige Investition anstreben. Diese Angaben betreffen das Ausmaß, in dem die ökologischen und sozialen Merkmale erfüllt werden, sowie einen Vergleich der Produktauswirkungen mit denen eines festgelegten Index.
- Darüber hinaus gelten Anforderungen an taxonomiebezogene Angaben: Produkte, die eine nachhaltige Investition anstreben, müssen das Kriterium „Do No Significant Harm“ („DNSH“, Vermeidung erheblicher Beeinträchtigungen) sowie Taxonomieziele offenlegen. Grundlage sind 64 Indikatoren, die sich in verpflichtende und optionale Indikatoren unterteilen. Zu den verpflichtenden Indikatoren zählen Treibhausgasemissionen, das Engagement im Sektor fossile Brennstoffe und die Geschlechtervielfalt in Leitungs- und Kontrollorganen; optionale Indikatoren umfassen etwa recyceltes und wiederverwendetes Wasser, Bodendegradation und Diskriminierungsvorfälle. Aus den optionalen Indikatoren ist, soweit zutreffend, jeweils ein Indikator aus dem sozialen und aus dem ökologischen Bereich auszuwählen.
- Produktangaben auf der Website – Für jedes Produkt, das unter anderem ökologische und/oder soziale Merkmale bewirbt (sofern die Unternehmen, in die investiert wird, Verfahren einer guten Unternehmensführung anwenden; ESG-Investitionen stehen hier also nicht im Mittelpunkt), sowie für jedes Produkt, das eine nachhaltige Investition anstrebt, muss das Unternehmen Folgendes offenlegen: die Merkmale, wie diese gemessen und überwacht werden, die Sorgfaltsprüfung der zugrunde liegenden Vermögenswerte, die Datenquellen sowie etwaige Einschränkungen.
Die Offenlegungsverordnung (SFDR) ist im März 2021 in Kraft getreten. Zum 30. Juni 2023 müssen FMPs erstmals über die Erklärung zu den wichtigsten nachteiligen Nachhaltigkeitsauswirkungen und weitere Offenlegungen nach der SFDR über ihre Leistung auf Unternehmensebene anhand verschiedener ESG-Indikatoren berichten – ergänzt durch textliche Erläuterungen und Kommentare. Zum 30. Juni 2024 folgt der zweite Bericht, in dem sie den ersten und den zweiten Bezugszeitraum miteinander vergleichen müssen. Das Vereinigte Königreich wird eine eigene, prinzipienbasierte Version der SFDR (und der EU-Taxonomieverordnung) einführen, die die Financial Conduct Authority (FCA) zu gegebener Zeit veröffentlichen wird.
Wie die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) erzeugt auch die SFDR eine Nachfrage nach breiter verfügbaren und genaueren Informationen zu vielfältigen Aspekten der Nachhaltigkeit. Wir bei Svarmi sind überzeugt: Um aussagekräftige Berichtskennzahlen auf Unternehmens- und Produktebene zu entwickeln, müssen Unternehmen eine konsistente Datenerfassung auf Ebene ihrer einzelnen Assets etablieren.
Deshalb unterstützen wir Unternehmen dabei, ihre Auswirkungen auf Natur und Biodiversität zu bewerten, indem wir ihre Einflussbereiche lokalisieren, priorisieren und digital bewerten. So fördern wir die Ausrichtung an bestehenden und künftigen regulatorischen Anforderungen sowie an freiwilligen Berichtsrahmen.
¹ Quelle: Offenlegungsverordnung (SFDR) (https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:32019R2088&from=EN)
Ähnliche Artikel
Der DIGITALE Weg zur Naturpositivität

Überblick über die EU-Taxonomie-Verordnung
