Der 10-Punkte-Aktionsplan der Europäischen Union
Erster Teil einer vierteiligen Artikelserie von Svarmi über den grünen Aktionsplan der Europäischen Union, die EU-Taxonomie und die Bedeutung dieser Regelwerke für die Berichts- und Transparenzpflichten von Unternehmen ab 2022.

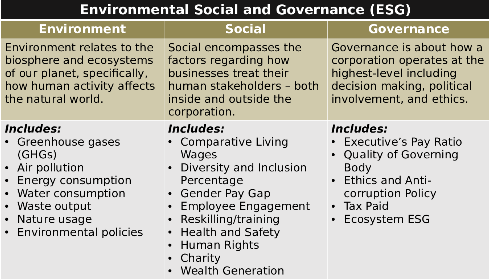
Am 7. März 2018 veröffentlichte die Europäische Kommission einen Aktionsplan zur Finanzierung nachhaltigen Wachstums. Der Zehn-Punkte-Aktionsplan soll die Finanzmärkte nutzen, um Nachhaltigkeitsherausforderungen zu bewältigen, insbesondere im Zusammenhang mit dem Klimawandel. Der Aktionsplan der EU ist Teil der Umsetzung des Pariser Klimaabkommens und der UN-Agenda 2030 für nachhaltige Entwicklung und greift die Empfehlungen eines Berichts auf, den die Hochrangige Expertengruppe für ein nachhaltiges Finanzwesen im Januar 2018 vorgelegt hat. Ziel ist, dass Umwelt-, Sozial- und Governance-Faktoren (ESG) bei jeder Entscheidung im Vordergrund stehen und im Investitionsprozess nicht länger nur als optionale Zusatzkriterien gelten. ESG steht für die drei zentralen Faktoren, anhand derer die Nachhaltigkeit und die ethischen Auswirkungen einer Investition in ein Unternehmen gemessen werden.
Der Aktionsplan sieht zehn Reformen in drei Bereichen vor:
Neuausrichtung der Kapitalflüsse auf nachhaltige Investitionen, um ein nachhaltiges und inklusives Wachstum zu erreichen
- Einführung eines EU-Klassifikationssystems für nachhaltige Tätigkeiten
- Schaffung von Standards und Labels für grüne Finanzprodukte
- Förderung von Investitionen in nachhaltige Projekte
- Berücksichtigung von Nachhaltigkeit bei der Anlageberatung
- Entwicklung von Nachhaltigkeitsreferenzwerten
Einbeziehung der Nachhaltigkeit in das Risikomanagement
- Bessere Berücksichtigung von Nachhaltigkeit in Ratings und Marktanalysen
- Klärung der Pflichten institutioneller Anleger und Vermögensverwalter
- Berücksichtigung von Nachhaltigkeit in den Aufsichtsanforderungen
Förderung von Transparenz und Langfristigkeit in der Finanz- und Wirtschaftstätigkeit
- Stärkung der Offenlegung von Nachhaltigkeitsinformationen und der Rechnungslegungsvorschriften
- Förderung einer nachhaltigen Unternehmensführung und Abbau von kurzfristigem Denken an den Kapitalmärkten
Im Mai 2018 verabschiedete die Kommission ein erstes Maßnahmenpaket, mit dem mehrere zentrale Maßnahmen des Aktionsplans umgesetzt werden. Es enthält die ersten Legislativvorschläge der Kommission zur Umsetzung von vier der im Aktionsplan genannten Maßnahmen, nämlich Taxonomie, Anlageberatung, Nachhaltigkeitsreferenzwerte und Pflichten der Investoren. Das Paket umfasst:
- Taxonomie
Ein Vorschlag für eine Verordnung über die Einrichtung eines Rahmens zur Erleichterung nachhaltiger Investitionen. Die vorgeschlagene Verordnung schafft die Voraussetzungen und den Rahmen, um schrittweise ein einheitliches Klassifikationssystem (eine Taxonomie) dafür zu entwickeln, welche Wirtschaftstätigkeiten als ökologisch nachhaltig gelten. Dies gilt weithin als erster und wesentlicher Schritt, um Investitionen in nachhaltige Tätigkeiten zu lenken.
- Anlageberatung / Offenlegung und Pflichten
Ein Vorschlag für eine Verordnung über die Offenlegung von Informationen über nachhaltige Investitionen und Nachhaltigkeitsrisiken. Diese Verordnung verpflichtet institutionelle Anleger und Vermögensverwalter offenzulegen, wie sie ESG-Faktoren in ihre Risikoprozesse einbeziehen. Die Anforderungen an die Einbeziehung von ESG-Faktoren in Investitionsentscheidungen – als Teil ihrer Pflichten gegenüber Anlegern und Begünstigten – werden durch delegierte Rechtsakte weiter präzisiert.
- Nachhaltigkeitsreferenzwerte (Benchmarks)
Ein Vorschlag für eine Verordnung zur Änderung der Benchmark-Verordnung. Mit der vorgeschlagenen Änderung wird eine neue Kategorie von Referenzwerten geschaffen, die CO₂-arme Referenzwerte und Referenzwerte für eine positive CO₂-Bilanz umfasst, damit Anleger die relativen CO₂-Auswirkungen ihrer Investitionen besser einschätzen können.
- Pflichten der Investoren / Nachhaltigkeitspräferenzen (Konsultation)
Darüber hinaus hat die Kommission Rückmeldungen zu Änderungen delegierter Rechtsakte im Rahmen der Richtlinie über Märkte für Finanzinstrumente (MiFID II) und der Richtlinie über Versicherungsvertrieb eingeholt, damit ESG-Aspekte in die Beratung einfließen, die Wertpapierfirmen und Versicherungsvertreiber ihren Kunden anbieten.
Daraus sind die folgenden Richtlinien und Verordnungen hervorgegangen, auf die wir in den nächsten Blogbeiträgen ausführlich eingehen:
- Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD)
Die CSRD führt neue Berichtspflichten für Unternehmen mit 250 oder mehr Beschäftigten ein. Sie verlangt von Unternehmen offenzulegen, wie sie soziale und ökologische Belange überwachen und steuern. Mit der Richtlinie räumt die Europäische Kommission der Nachhaltigkeitsberichterstattung einen ähnlich hohen Stellenwert ein wie der Finanzberichterstattung.
- Offenlegungsverordnung (SFDR)
Die SFDR verlangt von Vermögensverwaltern Informationen über die Umwelt-, Sozial- und Governance-Risiken ihrer Anlagen sowie über deren Auswirkungen auf Gesellschaft und Planet. Hauptziel der SFDR ist es, die Transparenz und Vergleichbarkeit von ESG-Informationen für Endanleger zu erhöhen und so Greenwashing einzudämmen. In der Praxis bedeutet das, dass Hersteller (Finanzmarktteilnehmer) und Berater diese Informationen auf ihren öffentlichen Websites bereitstellen müssen. Bei Produkten (Fonds, verwaltete Produkte, Modelle) müssen vorvertragliche Dokumente und regelmäßige Berichte um zusätzliche Informationen ergänzt werden. Ziel ist es, Kapitalflüsse in nachhaltige Investitionen zu lenken und gleichzeitig die finanziellen Risiken aus ESG-Themen zu steuern.
- EU-Taxonomieverordnung
Um eine gemeinsame Sprache und einheitliche Anforderungen zu schaffen, hat die Europäische Kommission die EU-Taxonomieverordnung entwickelt. Die EU-Taxonomieverordnung ist ein Klassifikationsinstrument, mit dem sich bestimmen lässt, ob eine Wirtschaftstätigkeit ökologisch nachhaltig ist. Sie hilft Investoren, Unternehmen und politischen Entscheidungsträgern, fundiertere Entscheidungen zu treffen, indem sie Tätigkeiten benennt, die einen wesentlichen Beitrag zu Umweltzielen leisten, und so dazu beiträgt, den Übergang zu einer
nachhaltigeren Wirtschaft zu finanzieren. Die Taxonomie ist ein EU-weites Klassifikationssystem, das eine Liste ökologisch nachhaltiger Wirtschaftstätigkeiten festlegt.
In diesem Jahr stehen in Europa regulatorische Vorschläge und Umsetzungsmaßnahmen für nachhaltige Investitionen an. Wir erwarten, dass künftig mehr Struktur und Einheitlichkeit gefragt sein werden – insbesondere bei den sechs Umweltzielen der EU-Taxonomieverordnung:
- Klimaschutz
- Anpassung an den Klimawandel
- Nachhaltige Nutzung und Schutz von Wasser- und Meeresressourcen
- Übergang zu einer Kreislaufwirtschaft, Abfallvermeidung und Recycling
- Vermeidung und Verminderung der Umweltverschmutzung
- Schutz gesunder Ökosysteme (Biodiversität)
Damit verändert sich die Nachhaltigkeitsberichterstattung grundlegend. Svarmi unterstützt Unternehmen dabei, Auswirkungen auf die Natur innerhalb ihrer Einflussbereiche zu lokalisieren, zu priorisieren und zu bewerten – gemäß bestehenden Rahmenwerken wie der Umweltverträglichkeitsprüfung (UVP) sowie dem neuen Rahmenwerk der Taskforce on Nature-related Financial Disclosures (TNFD). Svarmi richtet sein Lösungsangebot laufend am sich rasch wandelnden regulatorischen Umfeld und an den Forderungen der Stakeholder nach mehr Transparenz aus.
Ähnliche Artikel
Der DIGITALE Weg zur Naturpositivität
Was bedeutet das EU-Renaturierungsgesetz?
