Die Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS)
Die Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS) sind ein künftiges Regelwerk von EU-Compliance- und Offenlegungsanforderungen, das die Europäische Kommission und die European Financial Reporting Advisory Group (EFRAG) erstmals am 3. Mai 2022 vorgestellt haben.
Auf seiner Sitzung im November 2022 hat das International Sustainability Standards Board (ISSB) beschlossen, dass Nachhaltigkeitsberichte zeitgleich mit den Finanzberichten veröffentlicht werden müssen. Die ESRS – das Berichtsregelwerk der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) – stellen eine Änderung der bestehenden EU-Richtlinie zur nichtfinanziellen Berichterstattung (Non-Financial Reporting Directive, NFRD) dar und treten 2023 in der gesamten Europäischen Union in Kraft:
· 2023 müssen Unternehmen ihre Strategie, Risiken und Leistung in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG) erfassen, um ihre ESRS-Berichterstattung vorzubereiten.
· 2024 müssen berichtspflichtige Unternehmen für ihr Geschäftsjahr 2024 einen ESRS-konformen Bericht nach einem ersten Satz von Standards für die Nachhaltigkeitsberichterstattung vorlegen.
· 2025 durchlaufen die Unternehmen denselben ESG-Berichtszyklus für das Geschäftsjahr 2025.
· 2026 müssen kleine und mittlere Unternehmen (KMU) in der EU mit ihrer eigenen ESRS-Berichterstattung beginnen und dabei das nachgelagerte, vereinfachte Berichtssystem für kleinere Unternehmen nutzen.
Die ESRS sollen die Nachhaltigkeits- und ESG-Berichterstattung von Unternehmen in der EU genauer, einheitlicher, konsistenter, vergleichbarer und standardisierter machen – ähnlich wie die Finanzbuchhaltung und -berichterstattung. Nachhaltigkeitsbezogene Finanzinformationen müssten zudem von denselben Gremien oder Personen freigegeben werden, die auch den Jahresabschluss freigeben (z. B. vom gesamten Vorstand).
Die ESRS gelten für alle Unternehmen mit:
· mehr als 250 Beschäftigten
· mehr als 40 Mio. € Jahresumsatz
· mehr als 20 Mio. € Bilanzsumme
· börsennotierten Aktien und mehr als 10 Beschäftigten oder 20 Mio. € Umsatz
· Ebenfalls betroffen sind internationale Unternehmen und Unternehmen aus Drittstaaten mit mehr als 150 Mio. € Jahresumsatz in der EU und mindestens einer Tochtergesellschaft oder Zweigniederlassung in der EU, die bestimmte Schwellenwerte überschreitet.
Jedes EU-Unternehmen, das diese Kriterien erfüllt, muss einen Jahresbericht nach den endgültigen ESRS-Vorgaben vorlegen. Darin ist unter anderem offenzulegen, wie sich Nachhaltigkeit auf das Geschäft auswirkt und welche Auswirkungen das Unternehmen auf Mensch und Umwelt hat.
Um die ESRS zu erfüllen, müssen Unternehmen jährlich folgende Schritte umsetzen:
· ESRS-Bericht erstellen und einreichen – Der erste ESRS-Bericht ist Anfang 2025 fällig und bezieht sich auf die Umweltleistung des Unternehmens im Geschäftsjahr 2024; KMU und internationale Unternehmen sind erst in späteren Jahren berichtspflichtig.
· Erforderliche Informationen erfassen und offenlegen – Unternehmen sollten alle wesentlichen Informationen zu ihren nachhaltigkeitsbezogenen Auswirkungen, Risiken und Chancen gemäß den anwendbaren ESRS offenlegen. Die anwendbaren ESRS schreiben eine Berichterstattung anhand standardisierter sektorunabhängiger und sektorspezifischer Angaben vor, die durch unternehmensspezifische Angaben ergänzt werden. ESRS-Berichte müssen ESG-Themen abdecken, einschließlich Erläuterungen des Managements und Daten zu folgenden Aspekten des Unternehmens:
- Strategie und Geschäftsmodell in Bezug auf Nachhaltigkeit
- Governance und Organisation in Bezug auf Nachhaltigkeit
- Prozess der Wesentlichkeitsanalyse zur Auswahl wesentlicher ESG-Themen, -Risiken und -Chancen, einschließlich einer Beschreibung des Verfahrens, mit dem Nachhaltigkeitsauswirkungen, -risiken und -chancen ermittelt und auf ihre Wesentlichkeit hin bewertet werden
- Umsetzungsmaßnahmen für Nachhaltigkeit und ESG-Leistung, darunter Richtlinien, Ziele, Maßnahmen und Aktionspläne sowie die Zuweisung von Ressourcen
- Leistungskennzahlen
· Digitale Daten und Tagging – Unternehmen müssen ihren Jahresabschluss und Lagebericht im XHTML-Format gemäß den ESEF-Vorgaben und der EU-Taxonomie erstellen und die berichteten Nachhaltigkeitsinformationen anschließend nach einem in der ESRS-Verordnung festgelegten digitalen Kategorisierungssystem „taggen“ (oder ESG-Software verwenden, die Daten automatisch taggen und formatieren kann).
· Prüfung durch Dritte – Unternehmen, die nach den ESRS berichten, müssen die offengelegten Nachhaltigkeitsinformationen zudem einer Prüfung mit „begrenzter Sicherheit“ (Limited Assurance) durch eine neutrale, vertrauenswürdige und erfahrene dritte Partei unterziehen. Eine solche Prüfung ist weniger streng als eine Abschlussprüfung, erfordert aber dennoch die Zusammenarbeit mit einer externen Partnerorganisation für die Nachhaltigkeitsberichterstattung.
Unternehmen sollten in vier Berichtsbereichen, auf drei Berichtsebenen und zu drei Themen berichten, wie unten dargestellt:


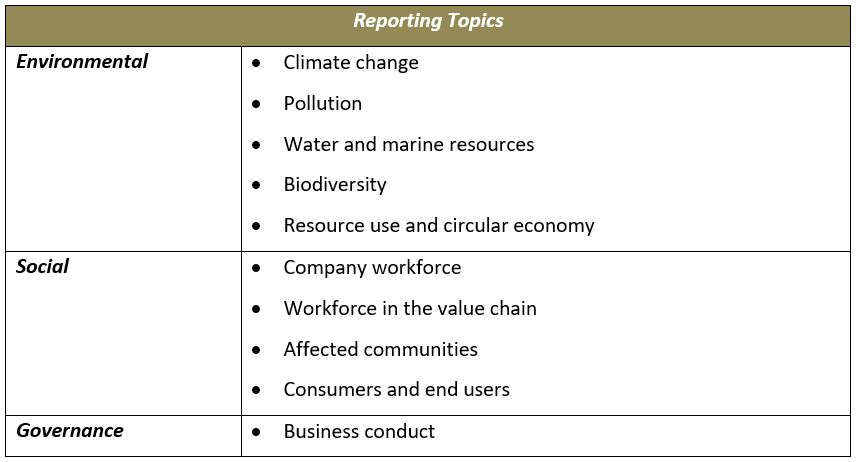
Die ESRS sind ambitioniert und würden sich erheblich auf Umfang, Menge und Detailtiefe der Nachhaltigkeitsinformationen auswirken, die Unternehmen erfassen und offenlegen müssen. Svarmi empfiehlt, sich mit den vorgeschlagenen Berichtspflichten nach den ESRS vertraut zu machen und zu ermitteln, worüber Sie berichten müssen.
Unternehmen sollten eine vom Vorstand geführte Governance-Struktur aufbauen, um Auswirkungen, Risiken und Chancen zu identifizieren, und eine Wesentlichkeitsanalyse durchführen, die nicht nur das berichtende Unternehmen, sondern auch die vor- und nachgelagerte Wertschöpfungskette umfasst. Wichtig ist, die heutigen Prozessverantwortlichen einzubinden und zu verstehen, wie Informationen definiert, erfasst und berichtet werden – und wo Informationen bislang nicht erfasst werden. Systeme, Prozesse und Kontrollen sollten die relevanten Datenquellen identifizieren, um die Offenlegungspflichten zu erfüllen. Die ESRS sind ein großes Vorhaben – planen Sie frühzeitig.
Ähnliche Artikel
Der DIGITALE Weg zur Naturpositivität

Umweltrisiko: Was ist das – und warum sollte es Unternehmen interessieren?